「外注費の支払日が迫っているのに、口座のお金が足りない」「売上はあるものの、取引先からの入金が間に合わない」と悩んでいませんか。
外注費が払えないときは、不足額と支払期限を確認し、外注先への連絡と資金確保を並行して進めることが大切です。
放置せず、売掛金の早期回収・既存の融資枠の利用・ファクタリングなど、期限に間に合う手段を検討しましょう。
なかでも、入金待ちの売掛金がある法人は、売掛金を売却して支払期日前に現金化するファクタリングが選択肢になります。
ただし審査があり、手数料もかかるため、希望日までの入金や必要額の確保が保証されるわけではありません。
まずは請求書と入金予定を整理し、利用を検討する場合は「実際の入金日・手取り額・費用総額」を確認してください。
今回は外注費が払えないと発覚してから、一般的な資金確保の方法では間に合わないケース・ファクタリングを利用するときの注意点・避けるべき対応まで解説します。


外注費の支払日が近い方は、まず希望日までにいくら受け取れるかを確認しましょう。
※利用には審査があります。希望する入金日・金額での利用を保証するものではありません。
外注費が払えない場合は、外注先への連絡と資金確保を同時に進める
外注費が払えないと分かったら、不足額と支払期限を整理し、外注先への連絡と資金確保を同時に進めましょう。
資金調達の結果が出るまで連絡を待つと、外注先が対応を考える時間もなくなります。
まずは、次の項目を確認してください。
| 確認項目 | 確認する内容 |
|---|---|
| 外注費 | 支払先・金額・契約上の支払日 |
| 使用できる資金 | 支払いに使える預金と、期限までの確実性の高い入金 |
| その他の支払い | 給与・家賃・仕入代金・返済など |
| 不足額 | 他の支出も踏まえて、支払日までに足りない金額 |
例えば、外注費が100万円、使える預金が40万円、期限までの入金が30万円でも、その間に別の支払いが20万円あれば、不足額は50万円です。
未確定の入金は分けて考え「いつまでに、手取りでいくら必要か」を明確にしましょう。
外注先には、支払いが遅れる可能性が見えた時点で、対象の請求書・遅れる理由・期限までに支払える見込みの金額・残額の支払見込みを説明します。
まだ入金日が決まっていない場合は、その旨と次の報告日時を伝えてください。
融資や売掛金の買取りが未確定の段階で「必ず払える」と約束しないことも重要です。
やり取りはメールなどで記録に残し、状況が変わったら速やかに共有しましょう。
なお、支払猶予や分割払いは、相談すれば当然に認められるものではありません。
外注先との契約と適用法令を確認しながら、期日内の支払いに向けて資金確保を進めてください。
外注費の支払期限までに資金を確保する方法
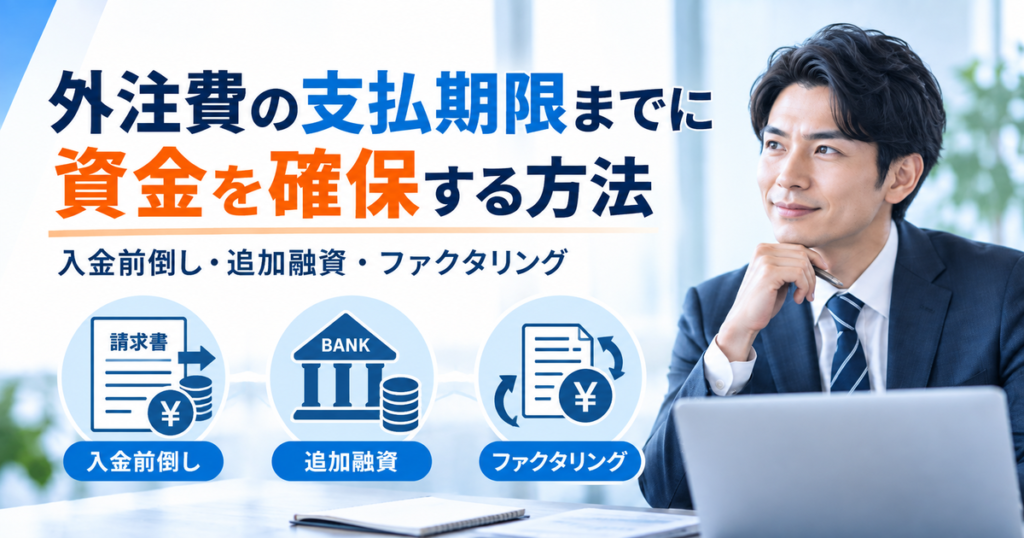
資金を確保する方法は複数あります。
支払日が近いほど、広告上のスピードよりも、自社の条件で実行できる日付を確認することが重要です。
| 方法 | 検討しやすい状況 | 期限までに確認すること |
|---|---|---|
| 売掛金の早期回収 | 取引先に入金前倒しを相談できる | 相手の承諾・振込予定日・値引き条件 |
| 既存の融資枠の利用 | 当座貸越などの利用可能枠がある | 利用可能額・実行条件・着金日 |
| 新規融資・追加融資 | 返済原資があり、手続きに時間を取れる | 審査と契約を含めた実行見込み |
| ファクタリング | 買取対象となる売掛金がある | 審査結果・費用控除後の手取り額・入金日 |
取引先に売掛金の入金前倒しを相談する
すでに納品や役務提供が完了している取引がある場合、取引先に早めの入金を相談する方法があります。
請求漏れや入金確認の漏れがあれば、まず解消しましょう。
入金前倒しを依頼するときは、全額だけでなく一部入金で不足額を補えるかも検討します。
ただし、取引先にも支払処理や承認の都合があります。
相談した当日に入金される前提では動かず、対応の可否と具体的な日付を確認してください。
前倒しと引き換えに値引きを提案する場合は、その負担額も資金調達コストとして比較しましょう。
取引金融機関に既存枠の利用や追加融資を相談する
当座貸越の契約がある法人は、まず利用可能な枠を確認します。
契約済でも残枠や利用条件によっては、希望額を使えない場合があるためです。
新規融資や追加融資を相談するときは、必要額・外注費の支払日・返済原資を示した資金繰り表を用意すると、状況を説明しやすくなります。
ここで確認したいのは、融資を受けられそうかだけではありません。
審査・契約・振込を含めて、外注費の支払期限に間に合う見込みがあるかを担当者に確認しましょう。
売掛金をファクタリングで早期資金化する
ファクタリングは保有する売掛金を事業者へ売却し、本来の入金日より前に資金化する方法です。
通常の債権売買として行われるファクタリングは、借入れとは仕組みが異なります。
例えば「顧客からの入金は翌月末だが、外注費は今月末に支払う必要がある」という場合に、入金と支払いの時期のズレを埋める選択肢になります。
ただし、売掛金の額面をそのまま受け取れるわけではありません。
手数料や諸費用を差し引いた金額で、不足分を補えるか確認する必要があります。

融資や支払猶予だけでは、外注費の支払いに間に合わないケース
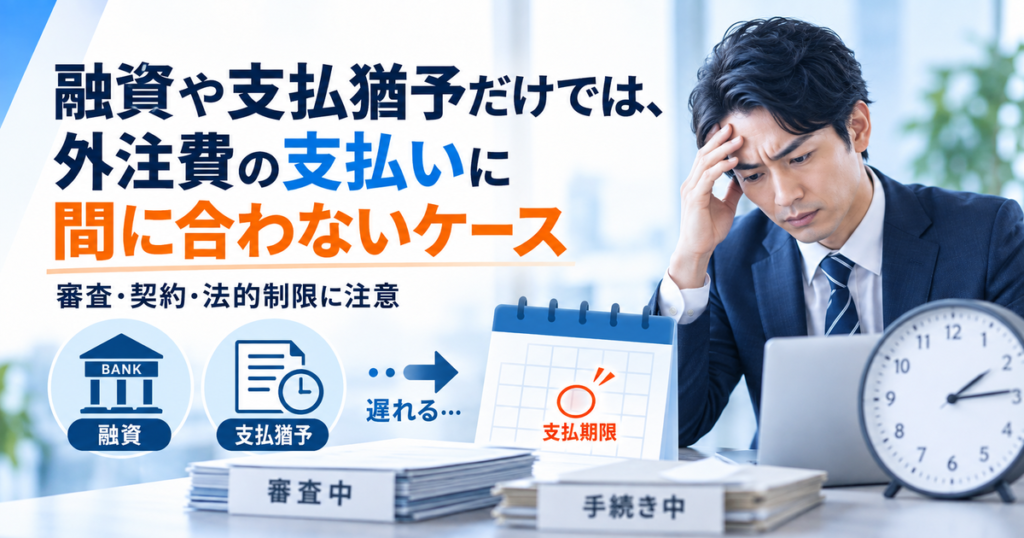
一般的な対処法で解決できるなら、その方法を選ぶのが合理的です。
一方で、期限や相手の事情によっては実行できないこともあります。
新規融資は審査や契約が支払日に間に合わない場合がある
融資を申し込んでも、その時点で支払いに使える資金が増えるわけではありません。
書類の追加提出や確認事項があれば、当初の想定より時間がかかる可能性があります。
支払日が目前で実行日が確定していないなら、融資だけを待つのではなく、売掛金の早期回収も並行して検討しましょう。
支払猶予は相手の負担が大きく、法令上の制限もある
外注先も、その代金を従業員への給与や別の取引先への支払いに充てている可能性があります。
自社の資金不足を理由に、猶予を受け入れてもらえるとは限りません。
加えて、取適法の対象取引では、原則として物品等の受領日(役務提供では提供日)から60日以内のできる限り短い期間内に支払期日を定め、その期日までに支払う必要があります。
フリーランス法の報酬支払義務が適用される場合も、原則として受領日から60日以内の期日設定と期日内の支払いが必要です。
一定の再委託には例外があります。
「60日以内なら約束した日を過ぎてもよい」「相手が了承すれば法令上も問題ない」という意味ではありません。
適用関係が分からない場合は、弁護士や公正取引委員会の相談窓口に確認しましょう。
猶予の相談と並行して、期日内の支払いに向けた対応を続けることが大切です。
経費削減は、すでに発生した外注費の不足をすぐには埋められない
広告費や新規発注を見直せば、今後の支出を抑えられます。
しかし来月以降に削減する経費が、今日必要な現金になるわけではありません。
今回の不足を補う対応と次回以降の不足を防ぐ対応は分けて進めましょう。
入金待ちの売掛金がある法人は、ファクタリングも検討できる
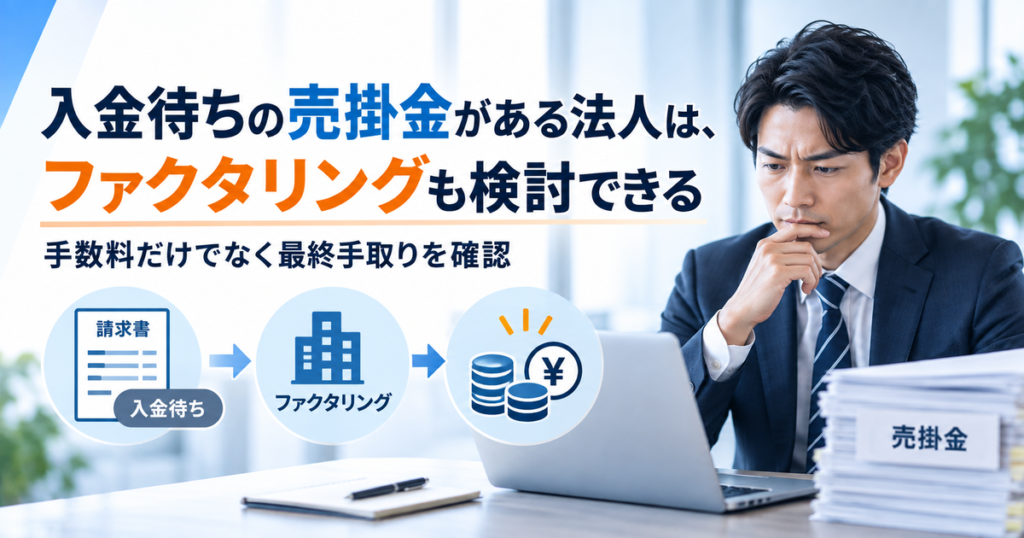
ファクタリングを検討しやすいのは売上そのものがない場合ではなく、売上は確定しているものの、入金より先に外注費の支払いが来る場合です。
自社の状況に合うか、次の条件を確認してください。
- 契約と入金が支払期限に間に合う
- 実在し、内容を確認できる売掛金がある
- 費用を差し引いても、外注費の不足額を補える
- 売掛金を前倒しした後も、翌月以降の支払いを維持できる
- 対象債権をすでに譲渡していないかといった、権利関係を確認できる
手数料率より、最終的な手取り額を確認する
例えば、額面100万円の売掛金を手数料8万円・その他費用2万円で売却する場合、手取り額は90万円です。
これは計算例であり、実際の相場や見積額を示すものではありません。
外注費の不足額が95万円なら、この条件では5万円足りません。
100万円の請求書があるから支払えると判断せず、入金される金額を確認しましょう。
複数社を比較する場合は、同じ債権について見積もりを取り、費用の内訳と手取り額をそろえて比較すると判断しやすくなります。
ただし同一債権を複数社へ重複して、売却してはいけません。
最短の表示ではなく、自社の入金予定日を確認する
仮にサービスが短時間での対応を案内していても、申込時刻・必要書類・審査状況・契約手続きによって入金日は変わります。
問い合わせる際は「○月○日までに、手取りで○万円必要」と伝え、書類の提出期限や契約後の振込予定まで確認してください。
期限までの入金が確定するまでは、外注先への説明や他の資金確保の検討を止めないようにしましょう。
利用後の資金繰りまで見て判断する
ファクタリングは将来の入金を前倒しする方法であり、売上や利益が増えるわけではありません。
今回の外注費を払えても、次の支払いに必要なお金が減る可能性があります。
金融庁も高額な手数料や大幅な割引によるファクタリングは、資金繰りを悪化させるおそれがあるとして注意を促しています。
契約前には、少なくとも次の売上入金と主要な支払いが一巡する期間まで資金繰りを確認しましょう。
毎月の不足を繰り返し前倒しで補う状態なら、受注単価・原価・融資を含めた資金計画の見直しが必要です。
外注費が払えないときに避けるべき対応
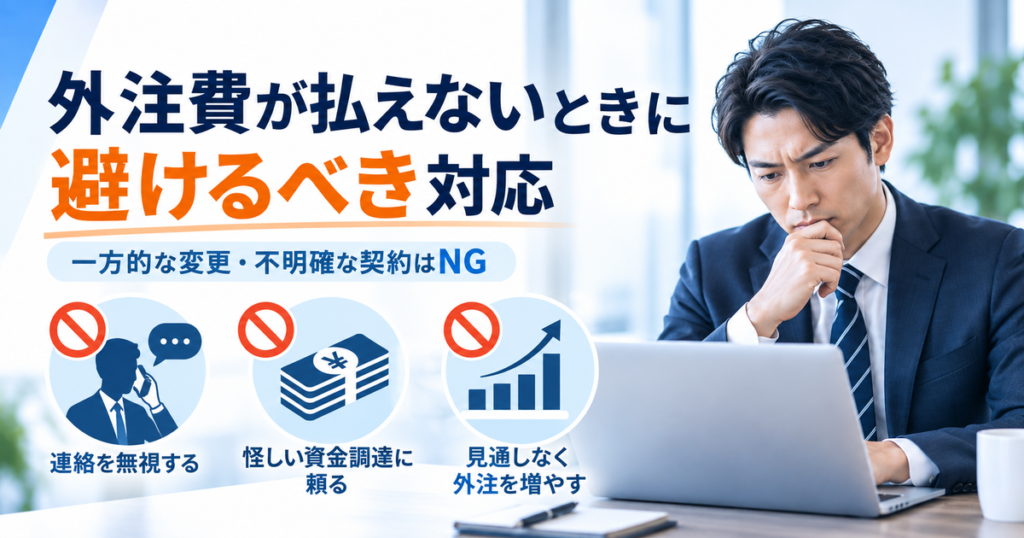
避けるべき対応は、主に以下の3つ。
- 外注先への連絡を絶つ、一方的に支払日を変更する
- 不明確な契約やファクタリングを装った貸付けを利用する
- 支払見込みのないまま新たな外注を増やす
外注先への連絡を絶つ、一方的に支払日を変更する
連絡を避けても支払いの問題は解消しません。
説明がないまま期限を過ぎると、外注先は状況を把握できず、取引継続の判断にも影響します。
一方的な期限変更や減額を通知するのではなく、責任者が状況を説明し、対応を協議してください。
不明確な契約やファクタリングを装った貸付けを利用する
急いでいても、契約書を受け取れない、費用の内訳が分からない、説明と契約内容が違うといった状態で契約を進めるのは避けましょう。
金融庁は、ファクタリングを装った貸付けについても注意喚起しています。
売掛先から回収できなかった場合に自社資金で支払う義務や買戻し義務があるなど、実態が貸付けに当たる可能性がある契約は専門家への確認が必要です。
支払見込みのないまま新たな外注を増やす
今の不足を解消するために受注を増やしても、その案件で先に外注費が発生すれば資金不足が拡大する場合があります。
新規案件は利益率だけでなく、着手から入金までに必要な立替資金も確認してください。
顧客への着手金・中間金の相談など、入金条件の調整も検討しましょう。
外注費が払えない場合によくある質問
- 売上があるのに外注費が払えないのはなぜですか?
-
売上の計上と実際の入金には時期のズレがあるためです。
外注費や仕入代金の支払いが先に来れば、利益が出ていても現金が不足することがあります。
売上額だけでなく、入出金の日付を確認してください。
- 取引先から入金されていなければ、外注費を払わなくてもよいですか?
-
自社の顧客から未入金だからといって、外注先への支払いを当然に延期できるわけではありません。
外注先との契約と適用法令に従って対応する必要があります。
顧客への回収確認と外注費の資金確保を並行して進めましょう。
- 支払日が今日でも、ファクタリングで間に合いますか?
-
申込先・書類・審査・契約の状況によるため、必ず間に合うとはいえません。
当日中の入金が可能か、まず自社の条件を伝えて確認してください。
結果を待つ間も、外注先への連絡を進めることが大切です。
- 売掛金がなくてもファクタリングを利用できますか?
-
すでに発生した売掛金を買い取るタイプでは、対象となる売掛金が必要です。
外注先から届いた請求書は自社の支払債務であり、それ自体を売掛金として売却することはできません。
- ファクタリングで資金を確保すると、翌月の入金はどうなりますか?
-
売却した売掛金は、自社が自由に使える将来の入金としては扱えなくなる可能性があります。
自社が回収を代行する契約であれば、回収後にファクタリング会社へ送金します。
前倒し分を翌月の資金として、二重に計算しないようにしてください。
- 外注費を払えない状態を放置するとどうなりますか?
-
取引関係の悪化に加え、契約や法令に応じて遅延損害金・遅延利息・支払請求・法的手続きなどの問題につながる可能性があります。
取適法では、対象取引の支払遅延について遅延利息の支払義務も定められています。
すでに期限を過ぎている場合も、放置せず外注先への説明と専門家への相談を進めてください。
まとめ
外注費が払えない場合は、まず不足額と支払期限を把握し、外注先への連絡と資金確保を同時に進めましょう。
売掛金の早期回収・既存の融資枠の利用・ファクタリングなど、自社の条件で期限に間に合う方法を確認することが大切です。
入金待ちの売掛金がある法人は、ファクタリングも選択肢になります。
ただし手数料を差し引いた手取り額が不足分を補えること、支払日までに入金されること、利用後の資金繰りを維持できることが判断の条件です。
まずは請求書・支払予定・入金予定を整理し「いつまでに、いくら必要か」を明確にしてください。
ファクタリングを検討する場合は買取可否と見積もりを確認し、入金日・費用総額・手取り額を比較したうえで判断しましょう。